Die Ertragslage der globalen Automobilindustrie hat sich im ersten Halbjahr 2026 weiter verschlechtert. Laut dem aktuellen „AutomotivePERFORMANCE“-Report des Center of Automotive Managemen (CAM) sank das gemeinsame EBIT von 25 untersuchten Herstellern gegenüber dem Vorjahreszeitraum um 16,3 Prozent. Der Umsatz ging hingegen nur um 1,0 Prozent zurück. Die umsatzgewichtete EBIT-Marge fiel damit von 4,4 auf 3,5 Prozent, das durchschnittliche EBIT je ausgeliefertem Pkw von 1.199 auf 1.027 Euro.
Auffällig ist die Entwicklung einiger chinesischer Hersteller. Chery erreichte mit 7,8 Prozent die zweithöchste EBIT-Marge im gesamten Vergleich und lag nur hinter Suzuki mit 10,1 Prozent. BYD kam auf 4,3 Prozent, SAIC auf 3,4 Prozent. „Einige chinesische Hersteller sind inzwischen nicht nur bei Volumen und Wachstum, sondern auch bei der Profitabilität wettbewerbsfähig“, erklärt Studienleiter und CAM-Geschäftsführer Stefan Bratzel. Junge EV-Hersteller wie Nio, Xpeng und Li Auto weisen dagegen weiterhin negative operative Margen auf.
Chinesische Hersteller erhöhen den Druck auf Europas Autobauer
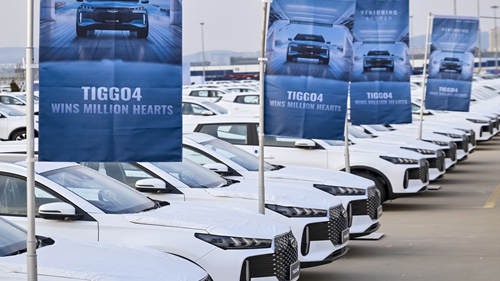
Chinesische Autohersteller treiben ihre internationale Expansion weiter voran und gewinnen insbesondere in Europa Marktanteile. Im ersten Halbjahr 2026 steigerten chinesische OEMs ihren Neuwagenabsatz in Europa laut CAM um mehr als 65 Prozent. Ihr gemeinsamer Marktanteil erhöhte sich dadurch von sieben auf elf Prozent. In Deutschland kamen chinesische Marken auf rund sechs Prozent, bei batterieelektrischen Fahrzeugen bereits auf etwa zehn Prozent.
Treiber der Expansion sind vor allem exportstarke Hersteller wie Chery, BYD und Geely. Chery exportierte im ersten Halbjahr rund 932.000 Pkw, BYD rund 769.000. „Ein hoher Exportanteil garantiert zwar keine hohe Marge, aber die Internationalisierung gewinnt angesichts des schwierigen chinesischen Heimatmarktes erheblich an strategischer Bedeutung“, sagt CAM-Leiter Stefan Bratzel. Für Europas Hersteller beginne damit eine „neue Wettbewerbsphase“. Chinesische Anbieter kämen zunehmend mit Skalenvorteilen, wettbewerbsfähigen Kostenstrukturen und einer breiteren Modellpalette nach Europa.